مروری بر رشته حسابداری :
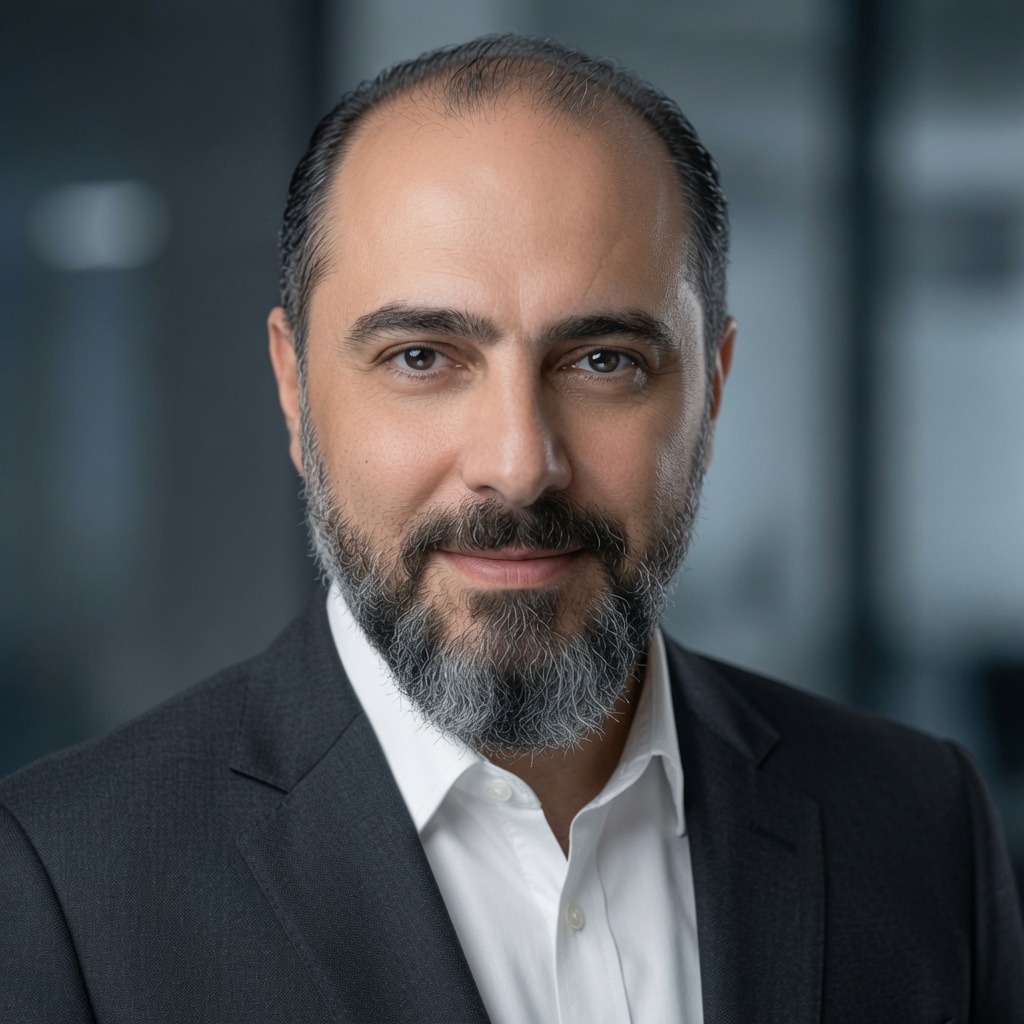
آقای دکتر رامین صحاف امین
۱۴۰۱/۱۲/۰۵حسابداری اندازهگیری، پردازش و ارتباطات اطلاعات مالی و غیرمالی در مورد نهادهای اقتصادی مانند مشاغل و شرکتها است. حسابداری که به آن «زبان تجارت» گفته میشود، نتایج فعالیتهای اقتصادی یک سازمان را اندازهگیری میکند و این اطلاعات را به کاربران مختلفی از جمله سرمایه گذاران، بستانکاران، مدیریت و تنظیم کنندگان منتقل میکند. مشاغل حسابداری به عنوان حسابدار شناخته میشوند. اصطلاحات «حسابداری» و «گزارشگری مالی» اغلب به عنوان مترادف استفاده میشوند.
حسابداری را میتوان به چندین زمینه از جمله حسابداری مالی، حسابداری مدیریت، حسابرسی، حسابداری مالیاتی و حسابداری هزینه تقسیم کرد. سیستمهای اطلاعات حسابداری برای پشتیبانی از عملکردهای حسابداری و فعالیتهای مرتبط طراحی شدهاند. حسابداری مالی بر گزارش اطلاعات مالی سازمان، از جمله تهیه صورتهای مالی، به کاربران خارجی اطلاعات، مانند سرمایه گذاران، تنظیم کنندگان و تأمین کنندگان متمرکز است. و حسابداری مدیریت بر اندازهگیری، تجزیه و تحلیل و گزارش اطلاعات برای استفاده داخلی توسط مدیریت متمرکز است. ثبت معاملات مالی، به منظور اینکه خلاصه ای از منابع مالی در گزارشهای مالی ارائه شود، به عنوان دفترداری شناخته میشود، که سیستم دفترداری دوبل رایجترین سیستم آن است.
حسابداری در اشکال و سطوح مختلف پیچیدگی در طول تاریخ بشر وجود داشتهاست. سیستم حسابداری دوبل که امروزه در اروپا استفاده میشود، به ویژه در ونیز، توسعه یافتهاست و معمولاً به ریاضیدان ایتالیایی و روحانی فرانسوی، لوکا پاچیولی نسبت داده میشود. امروزه حسابداری توسط سازمانهای حسابداری مانند تنظیم کنندگان استاندارد، شرکتهای حسابداری و نهادهای حرفه ای تسهیل میشود. صورتهای مالی معمولاً توسط موسسات حسابداری حسابرسی میشود و مطابق با اصول پذیرفته شده حسابداری (GAAP) تهیه میشود. GAAP توسط سازمانهای مختلف تنظیم کننده استاندارد مانند هیئت استانداردهای حسابداری مالی (FASB) در ایالات متحده و شورای گزارشگری مالی در انگلستان تنظیم شدهاست. از سال ۲۰۱۲، «همه اقتصادهای بزرگ» برنامههایی برای همگرایی یا پذیرش استانداردهای بینالمللی گزارشگری مالی (IFRS) دارند.
تاریخچه :
پرتره لوکا پاچیولی ، نقاشی Jacopo de 'Barbari ، 1495 ، (Museo di Capodimonte).
قدمت حسابداری هزاران سال است و میتوان آن را در تمدنهای باستان جستجو کرد. توسعه اولیه حسابداری به بینالنهرین باستان برمی گردد و ارتباط تنگاتنگی با تحولات نوشتن، شمارش و پول دارد. همچنین شواهدی از اشکال اولیه دفترداری در ایران باستان و سیستمهای حسابرسی اولیه توسط مصریان باستان و بابلیها وجود دارد. در زمان امپراتور آگوستوس، دولت روم به اطلاعات دقیق مالی دسترسی داشت.
اولیه: دفتر کل قرن نوزدهم.
دفترداری دوطرفه در جامعه یهودیان خاورمیانه در اوایل قرون وسطی آغاز شد و در اروپای قرون وسطی بیشتر اصلاح شد. با توسعه شرکتهای سهامی، حسابداری به حسابداری مالی و حسابداری مدیریت تقسیم میشود.
اولین اثر منتشر شده در مورد سیستم دفترداری دوطرفه Summa de arithmetica بود که در سال ۱۴۹۴ توسط لوکا پاچیولی ("پدر حسابداری") در ایتالیا منتشر شد. حسابداری در قرن نوزدهم شروع به تبدیل شدن به یک حرفه سازمان یافته کرد، و نهادهای حرفه ای محلی در انگلیس با هم ادغام شدند و مؤسسه حسابداران رسمی را در انگلیس و ولز در سال ۱۸۸۰ تشکیل دادند.
درباره نویسنده